

Россия, Починки


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 23.10.2026 20:17
Мисесина Антонина Михайловна
Преподаватель профессиональных дисциплин
 13 376
 3 468

Местоположение
Специализация
Тема 3.4 Учет финансовых вложений
Категория:
Экономика
21.09.2026 22:47

Просмотр содержимого документа
«Тема 3.4 Учет финансовых вложений»
Тема 3.4 Учет финансовых вложений
План лекции:
- Понятие и классификация финансовых вложений.
- Первоначальная оценка при принятии к учету.
- Последующая оценка и обесценение.
- Бухгалтерские проводки по основным операциям.
- Раскрытие информации в отчетности согласно ФСБУ 4/2023.
Условия принятия к учету:
- наличие надлежаще оформленных документов, подтверждающих право;
- переход к организации финансовых рисков (риск изменения цены, неплатежеспособности эмитента);
- способность приносить экономические выгоды.
Финансовые вложения
— это активы, способные приносить организации экономические выгоды в будущем в форме процентов, дивидендов либо прироста их стоимости.
ПБУ 19/02 «Учет финансовых вложений»
Классификация
1
2
3
По сроку обращения:
- Долгосрочные: более 12 месяцев после отчетной даты (отражаются в балансе по строке 1170). Краткосрочные: до 12 месяцев включительно (строка 1240).
- Долгосрочные: более 12 месяцев после отчетной даты (отражаются в балансе по строке 1170).
- Краткосрочные: до 12 месяцев включительно (строка 1240).
счет 58 «Финансовые вложения»:
- 58-1 «Паи и акции»
- 58-2 «Долговые ценные бумаги»
- 58-3 «Предоставленные займы»
- 58-4 «Вклады по договору простого товарищества»
По характеру объекта:
- Государственные и муниципальные ценные бумаги. Ценные бумаги других организаций (акции, облигации). Вклады в уставные капиталы других организаций. Предоставленные другим организациям займы. Депозитные вклады в кредитных организациях. Дебиторская задолженность, приобретенная на основании уступки права требования .
- Государственные и муниципальные ценные бумаги.
- Ценные бумаги других организаций (акции, облигации).
- Вклады в уставные капиталы других организаций.
- Предоставленные другим организациям займы.
- Депозитные вклады в кредитных организациях.
- Дебиторская задолженность, приобретенная на основании уступки права требования .

Первоначальная оценка
- Финансовые вложения принимаются к учету по первоначальной стоимости.
- При покупке за плату — сумма фактических затрат на приобретение (цена продавца + консультационные услуги + вознаграждения посредникам). НДС не включается.
- При внесении в уставный капитал — согласованная учредителями денежная оценка.
- При безвозмездном получении — текущая рыночная стоимость на дату принятия к учету.
Последующая оценка и обесценение
- С последующей переоценкой (рыночные):
Акции и облигации, котирующиеся на бирже.
Переоцениваются ежемесячно или ежеквартально. Разница относится на финансовый результат (счет 91).
- Без последующей переоценки:
Займы, вклады в УК, векселя.
Отражаются по первоначальной стоимости.
Проверка на обесценение
Организация обязана проверять все финансовые вложения, по которым нельзя определить рыночную стоимость, на предмет обесценения минимум раз в год по состоянию на 31 декабря.
Признаки обесценения:
- появление признаков банкротства у заемщика,
- отсутствие выплат по процентам в течение года,
- значительные убытки у эмитента акций.
Если проверка подтверждает устойчивое снижение стоимости, создается резерв под обесценение (на счете 59): Дт 91.2 \ Кт 59
Сумма резерва определяется как разница между балансовой стоимостью и расчетной величиной возмещаемой суммы.
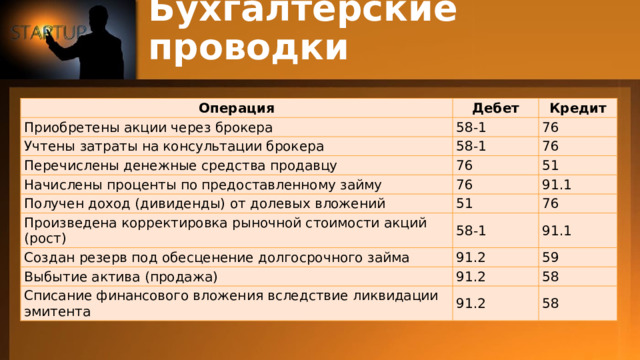
Бухгалтерские проводки
Операция
Дебет
Приобретены акции через брокера
Учтены затраты на консультации брокера
Кредит
58-1
58-1
Перечислены денежные средства продавцу
76
76
76
Начислены проценты по предоставленному займу
76
51
Получен доход (дивиденды) от долевых вложений
Произведена корректировка рыночной стоимости акций (рост)
91.1
51
58-1
76
Создан резерв под обесценение долгосрочного займа
91.1
91.2
Выбытие актива (продажа)
91.2
59
Списание финансового вложения вследствие ликвидации эмитента
58
91.2
58
Раскрытие информации в отчетности (ФСБУ 4/2023)
!!! С 2025 года действует новый стандарт ФСБУ 4/2023, изменивший структуру пояснений.
- Способы оценки при выбытии (по видам: ФИФО, по средней стоимости, по каждой единице).
- Разницу между текущей рыночной и предыдущей оценкой для обращающихся бумаг.
- По долговым ценным бумагам без рыночной котировки — разницу между номиналом и стоимостью приобретения (дисконт/премию).
- Наличие обременений (залог ценных бумаг).
- Данные о движении резерва под обесценение (величина созданного, использованного и восстановленного резерва).
- Информацию о финансовых вложениях в иностранных валютах.
Практический кейс для закрепления материала
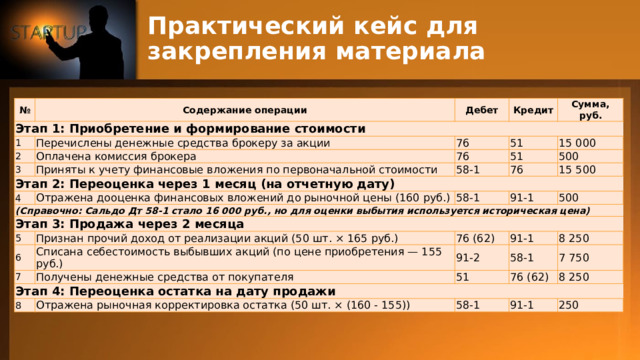
Условие: Организация приобрела 100 акций ПАО «Газпром» по цене 150 руб./шт. Комиссия брокера составила 500 руб. Через месяц рыночная цена выросла до 160 руб. Еще через месяц организация продала 50 акций по цене 165 руб.
Задание: Составить журнал хозяйственных операций и рассчитать финансовый результат от продажи.

Практический кейс для закрепления материала
- В данном кейсе акции ПАО «Газпром» являются котируемыми ценными бумагами, поэтому они подлежат обязательной переоценке по текущей рыночной стоимости.
- 1. Расчетные показатели
- Первоначальная стоимость одной акции: (100 шт. × 150 руб.) + 500 руб. комиссия = 15 500 руб. / 100 шт. = 155,00 руб. Важно: согласно ПБУ 19/02, затраты на услуги посредников включаются в первоначальную стоимость.
- Сумма дооценки через месяц: (160 руб. − 155 руб.) × 100 шт. = +500 руб.
- Финансовый результат от продажи 50 акций: Выручка: 50 шт. × 165 руб. = 8 250 руб. Себестоимость: 50 шт. × 155 руб. = 7 750 руб. Прибыль: 8 250 − 7 750 = +500 руб.
- Остаток после продажи (50 акций): Балансовая стоимость: 50 шт. × 155 руб. = 7 750 руб. Рыночная стоимость на дату продажи: 50 шт. × 160 руб. = 8 000 руб. Нереализованная прибыль по остатку: 250 руб.
Практический кейс для закрепления материала
№
Содержание операции
Этап 1: Приобретение и формирование стоимости
1
Дебет
Кредит
Перечислены денежные средства брокеру за акции
2
3
Оплачена комиссия брокера
Сумма, руб.
76
51
Приняты к учету финансовые вложения по первоначальной стоимости
Этап 2: Переоценка через 1 месяц (на отчетную дату)
76
15 000
51
58-1
4
76
Отражена дооценка финансовых вложений до рыночной цены (160 руб.)
(Справочно: Сальдо Дт 58-1 стало 16 000 руб., но для оценки выбытия используется историческая цена)
500
Этап 3: Продажа через 2 месяца
58-1
15 500
91-1
5
500
6
Признан прочий доход от реализации акций (50 шт. × 165 руб.)
Списана себестоимость выбывших акций (по цене приобретения — 155 руб.)
7
76 (62)
91-1
Этап 4: Переоценка остатка на дату продажи
91-2
Получены денежные средства от покупателя
58-1
8 250
51
8
Отражена рыночная корректировка остатка (50 шт. × (160 - 155))
7 750
76 (62)
8 250
58-1
91-1
250
Вопросы для самоконтроля:
- Какие три обязательных условия должны быть выполнены одновременно, чтобы актив был признан финансовым вложением?
- Как изменится запись Дт 58 \ Кт 76, если акции оплачиваются не деньгами, а передачей собственного оборудования?
Домашнее задание
- Чем отличается порядок создания резерва под обесценение от процедуры переоценки биржевых ценных бумаг?
- Тест https://urait.ru/student/quiz/join/ihbv28yyl1

Заполнить таблицу отличий
Признак
Переоценка биржевых ценных бумаг
Объект учета
Создание резерва под обесценение
Основание
Направление
Счета учета
Цель
СПАСИБО


Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨