

Российская Федерация, Новосибирск


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Был в сети 02.06.2026 15:31
Шредер Александр Дмитриевич
Учитель математики
 46
 259 414

Местоположение
Специализация
Проценты: от пятого класса до профильного ЕГЭ. Полная вертикаль: скидки, кредиты, оптимизация
Категория:
Математика
02.06.2026 15:17

Просмотр содержимого документа
«Проценты: от пятого класса до профильного ЕГЭ. Полная вертикаль: скидки, кредиты, оптимизация»
Автор: Шредер Александр Дмитриевич, учитель математики
Название: «Проценты: от пятого класса до профильного ЕГЭ. Полная вертикаль: скидки, кредиты, оптимизация»
Аннотация: В статье представлена целостная система изучения темы «Проценты» с 5 по 11 класс. Подробно, на конкретных примерах с полным решением, разобраны все типы задач: от нахождения процента от числа до сложных экономических моделей из ЕГЭ (аннуитетные и дифференцированные платежи, задачи на оптимизацию). Материал снабжён моими комментариями и «ловушками», в которые попадают ученики.
Все примеры взяты из открытых источников и адаптированы под реальный учебный процесс.
В большинстве УМК проценты проходят дважды: мельком в 5–6 классе и в «задачках на проценты» в 9-м. А в 11-м вдруг выясняется, что дети не могут решить экономическую задачу №16. Почему? Потому что между арифметическим пониманием («раздели на 100») и функциональным («модель изменения капитала») — пропасть.
Я строю всю работу как четыре уровня. Переходить на следующий можно только когда предыдущий отработан до автоматизма.
Уровень 1 (5–6 кл): Нахождение процента от числа и числа по его проценту. Реальность: скидки, налоги.
Уровень 2 (6–7 кл): Сколько процентов одно число составляет от другого. Изменение величины в процентах.
Уровень 3 (8–9 кл): Сложные проценты, концентрация смесей, задачи с «сухим веществом».
Уровень 4 (10–11 кл): Экономические задачи ЕГЭ. Кредиты, вклады, оптимизация производства.
Поехали.
Уровень 1. «Простые проценты» (5–6 класс)
Здесь мы вводим только одно правило, но вбиваем его железобетонно:
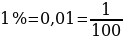
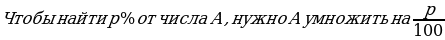
Нахождение процента от числа
Задача 1 (скидка в магазине).
Куртка стоит 4500 рублей. На неё действует скидка 30%. Сколько стоит куртка со скидкой?
Как я объясняю у доски:
1. 
2. 
3. 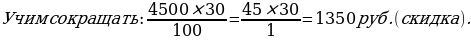
4. 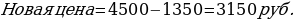
Лайфхак, который дети запоминают навсегда:
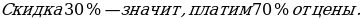
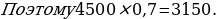
Я запрещаю на этом этапе пользоваться калькулятором — только устный счёт с сокращением дробей.
Задача 2 (налог на доходы).
Зарплата Ивана 50 000 рублей. НДФЛ = 13%. Сколько денег он получит на руки?
Решение:
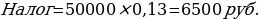
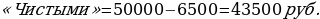
Обратная задача, которая вызывает ступор:
«Иван получил на руки 43 500 руб. Это после вычета 13% налога. Какая его начисленная зарплата?»
Здесь дети часто ошибочно вычитают 13% из 43500. Нельзя!
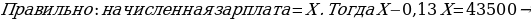
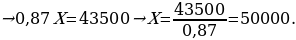
Вывод для ученика: 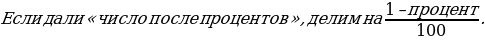
Нахождение числа по его проценту
Задача 3.
В школе 20% учеников — пятиклассники, и это 80 человек. Сколько всего учеников?
Рассуждение:

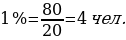
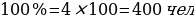 .

Этот уровень — самый важный для будущего понимания экономических задач. Здесь мы учимся отвечать на вопрос: «Сколько процентов составляет А от Б?» и «На сколько процентов изменилась величина?»
Какую часть одно число составляет от другого
Задача 4.
В классе 15 девочек и 10 мальчиков. Сколько процентов класса составляют девочки? Мальчики?
Алгоритм, который дети запоминают как «делим то, что сравниваем, на то, с чем сравниваем»:
1. 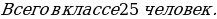
2. 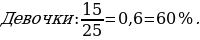
3. 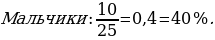
Типичная ошибка: ученик пишет  или
 . Каждый раз проговариваем: «Часть делим на целое».
Изменение величины в процентах (самое важное!)
Задача 5 (рост цены).
Товар стоил 200 рублей, а стал стоить 260 рублей. На сколько процентов выросла цена?
Пошагово у доски:
1. 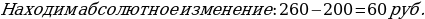
2. 
3. 
Задача 6 (падение и рост — ловушка!).
Цену товара сначала повысили на 20%, а потом снизили на 20%. Вернулась ли цена к исходной?
Решаем на конкретном числе, например, 100 руб.
1. 
2. 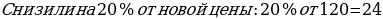 .
3. 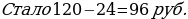
4. 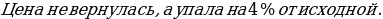
Почему так? Потому что 20% от большего числа — это большая абсолютная величина. Записываем формулу (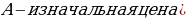 :

Запоминаем: последовательное изменение на x% и на -x% не возвращает исходную величину.
Здесь вводится понятие, которое ломает многих: каждый следующий процент начисляется на уже изменённую сумму.
Формула сложных процентов
Если сумма P помещена в банк под r % годовых на n лет, то через n лет она станет:
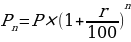
Задача 7 (вклад без пополнения).
Клиент положил 100 000 руб. под 10% годовых на 3 года. Какая сумма будет на счету?
Решение:

Задача 8 (ловушка с разными процентами).
Вклад под 10% годовых, но через год ставка повысилась до 12%. Капитал через 2 года?
Решение: 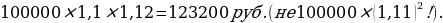
Задачи на «сухое вещество» (смеси, сплавы)
Хотя формально это не проценты, но логика та же. Я даю их именно здесь, чтобы подготовить к экономическим моделям.
Задача 9.
Имеется 50 кг раствора кислоты концентрацией 30%. Сколько чистой кислоты в этом растворе?
Решение: 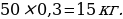
Задача 10 (добавляем воду).
К 50 кг 30%-го раствора добавили 20 кг воды. Какова новая концентрация?
Решение:
1. 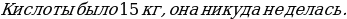
2. 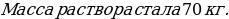
3. 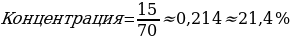 .
Вывод: при добавлении воды (чистого растворителя) количество вещества не меняется, а концентрация падает. Это пригодится в задачах ЕГЭ про смеси.
(10–11 класс)
Теперь — самое интересное. В ЕГЭ (задание №16) есть два основных типа кредитов, и третий тип — на оптимизацию (производство или вклады).
Я разберу каждый тип максимально подробно, с полной таблицей, с выводом формул и с комментариями «почему мы делаем именно так».
Аннуитетный платёж (одинаковые платежи)
Что это такое. Вы каждый месяц/год платите банку одну и ту же сумму. Но в начале вы платите в основном проценты, а тело долга уменьшается медленно.
Условие задачи (реальная из ЕГЭ):
31 декабря 2020 года Сергей взял кредит в банке на 1 000 000 рублей под 20% годовых. Схема выплаты: 31 декабря каждого года банк начисляет проценты на остаток долга, затем Сергей переводит в банк определённую сумму (одну и ту же каждый год). Он выплатил кредит за 4 года. Найдите величину ежегодного платежа.
Решение (подробнейшее)
Обозначения:
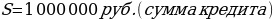

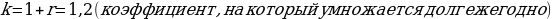

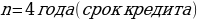
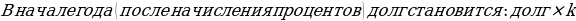 .
 .
Таблица: Динамика долга для аннуитетного платежа
| Год | Долг до начисления (на начало года) | Начислено процентов (×1,2) | Долг после начисления | Платёж | Долг после платежа (на конец года) |
| 1 |
|
|
|
|
|
| 2 |
|
|
|
|
|
| 3 |
|
|
|
|
|
| 4 |
|
|
|
|
|


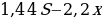
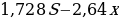
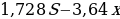
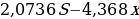
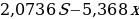
Ключевой момент: в последней ячейке (Долг после платежа за 4-й год) должен быть 0. Потому что кредит погашен.
Получаем уравнение:
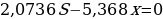
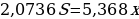

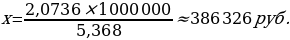
Ответ: ежегодный платёж ≈ 386 326 руб.
Как я объясняю эту таблицу своим ученикам:
«Смотрите, каждый год происходит одно и то же: берём долг с прошлого года, умножаем на 1,2 (это начисление процентов), потом вычитаем платёж x. В первый год долг огромный — поэтому процентов много, и почти весь платёж уходит на них, а тело кредита уменьшается чуть-чуть. В последний год долг маленький — процентов мало, и платёж в основном гасит остаток. Таблица позволяет не путаться. Самое трудное — аккуратно посчитать коэффициенты при S и при x. Но, если заполнить таблицу шаг за шагом, ошибиться почти невозможно».
Дифференцированный платёж (долг уменьшается равномерно)
Этот тип проще для понимания, но требует аккуратности.
Условие:
Клиент взял кредит S на n лет под r % годовых. Каждый год он сначала гасит проценты за пользование кредитом, а затем — одинаковую часть тела долга  . Найти общую сумму выплат.
Задача из ЕГЭ:
15-го января планируется взять кредит в банке на 1 млн рублей на 6 месяцев. Условия:
— 1-го числа каждого месяца долг увеличивается на r % по сравнению с концом предыдущего месяца.
— со 2-го по 14-е число каждого месяца необходимо выплатить часть долга так, чтобы долг на 15-е число каждого месяца уменьшался на одну и ту же величину (это ключевая фраза!).
Найти r, если известно, что общая сумма выплат после полного погашения кредита составит 1,15 млн рублей.
Здесь главное — понять, что долг на 15-е число уменьшается равномерно. Значит, каждый месяц мы гасим одну и ту же сумму тела кредита.
Проценты же начисляются на остаток долга перед началом месяца (то есть на долг, который был на 15-е число прошлого месяца после выплаты).
Решение
Обозначения:
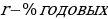


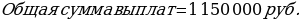
Если долг на 15-е число уменьшается на одну и ту же величину, значит, тело кредита гасится равными долями:  рублей.
Но проценты каждый месяц начисляются на остаток долга. Поэтому платежи будут разными: 
Таблица: Динамика долга для дифференцированного платежа
| Месяц | Остаток долга на начало месяца (после прошлой выплаты) | Начислено процентов (остаток×(q-1)) | Долг после начисления | Платёж (проценты + погашение тела) | Остаток долга на конец месяца (после платежа) |
| 1 |
|
|
|
|
|
| 2 |
|
|
|
|
|
| 3 |
|
|
|
|
|
| 4 |
|
|
|
|
|
| 5 |
|
|
|
|
|
| 6 |
|
|
|
| 0 |


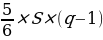


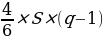

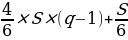


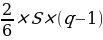

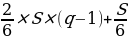

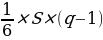

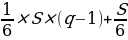
Для более легкого восприятия, в таблице, лучше вместо S писать 1 000 000
Теперь считаем общую сумму выплат (Она складывается из двух частей):
Погашение тела кредита: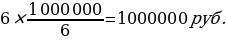
Сумма процентов: 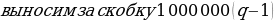 и умножаем на сумму коэффициентов

Сумма дробей: 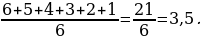
Итак, сумма процентов = 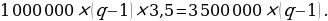
Общая выплата по условию = 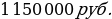

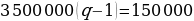
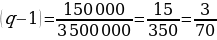

Ответ:  .
Как я объясняю эту таблицу ученикам
«Здесь долг каждый месяц падает на одну и ту же сумму — на  . Поэтому проценты каждый месяц начисляются на всё меньшую сумму. Самый большой платёж — в первый месяц (начислено на 1 млн), самый маленький — в последний (начислено на
 млн). Таблица помогает не забыть, на какой именно остаток начисляются проценты. Ключевая формула: сумма выплат = тело кредита + сумма процентов. А сумма процентов — это средний остаток долга умножить на процентную ставку».
Задачи на оптимизацию (самые хитрые)
Здесь нет кредитов. Есть, например, два вклада в разных банках с разными условиями, или производство, где нужно выбрать наилучший вариант. Математически это сводится к сравнению линейных или показательных функций.
Пример упрощённый (но из реального ЕГЭ):
У вас есть 10 млн рублей. Вы можете положить их в банк А под 10% годовых с капитализацией или в банк Б под 11% годовых без капитализации (проценты начисляются, но не прибавляются к телу вклада, а выплачиваются отдельно). Через 2 года какой вариант выгоднее?
Решаем:
Таблица: Динамика долга для дифференцированного платежа
| Год | Банк А (капитализация, 10%) | Банк Б (без капитализации, 11%) |
| 0 |
|
|
| 1 |
| Проценты за год: (выплачены отдельно) |
| 2 |
| Проценты за 2-й год: снова 1 100 000. Итого на основном счёте 10 000 000 + полученные проценты за два года 2 200 000 = 12 200 000 |

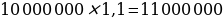

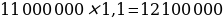
Сравнение:  . Банк Б выгоднее.
Вывод, который я требую запомнить: для коротких сроков (2–3 года) бывает выгоднее высокая ставка без капитализации, для длинных — капитализация «делает погоду». Таблица позволяет это наглядно увидеть.
1. Никогда не пропускайте устный счёт с процентами в 5–6 классе. «Сколько будет 10% от 250? А 20%? А 25%?» — эти навыки окупаются в 11-м классе.
2. Вводите понятие «коэффициент k» как можно раньше:  . Это снимает страх перед формулами сложных процентов.
3. Экономические задачи учите решать через таблицу (год/месяц, долг до начисления, начисление, платёж, долг после). К 11 классу это становится рефлексом.
4. Обязательно разбирайте ловушку с последовательным повышением и понижением. Она встречается и в ОГЭ, и в ЕГЭ, и в жизни.
5. Давайте реальные числа. Вместо абстрактного S пусть будет 1 млн или 100 тыс. Тогда ученик видит порядок величин и не боится.
И последнее, что я всегда говорю детям перед экзаменом:
«Проценты — это не магия. Это просто умножение и деление на 100. Если вы дошли до этого абзаца — вы уже сильнее 80% сдающих. А теперь возьмите листок и распишите первый год кредита. Остальное приложится».
Удачи вашим ученикам!


Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨