

Российская Федерация,


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 14.10.2026 19:02

Котова Марина Юрьевна
Преподаватель общепрофессиональных дисциплин и междисциплинарных курсов
 2 541
 28 712

Местоположение
Специализация
Личный финансовый план финансовые цели, стратегия и способы их достижения.
Категория:
Финансовая грамотность
25.09.2026 20:37

Просмотр содержимого документа
«Личный финансовый план финансовые цели, стратегия и способы их достижения.»
Личный финансовый план финансовые цели, стратегия и способы их достижения.
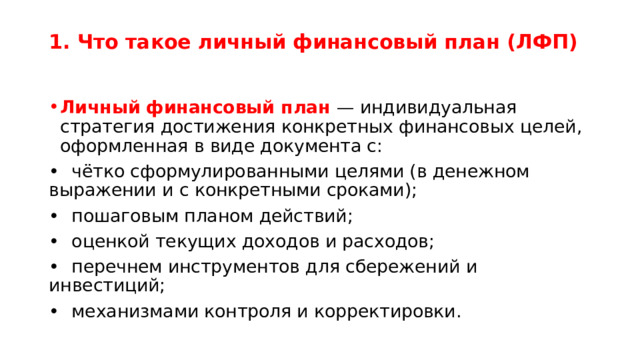
1. Что такое личный финансовый план (ЛФП)
- Личный финансовый план — индивидуальная стратегия достижения конкретных финансовых целей, оформленная в виде документа с:
• чётко сформулированными целями (в денежном выражении и с конкретными сроками);
• пошаговым планом действий;
• оценкой текущих доходов и расходов;
• перечнем инструментов для сбережений и инвестиций;
• механизмами контроля и корректировки.
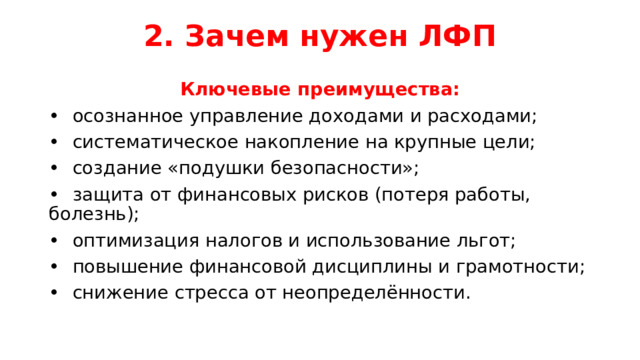
2. Зачем нужен ЛФП
Ключевые преимущества:
• осознанное управление доходами и расходами;
• систематическое накопление на крупные цели;
• создание «подушки безопасности»;
• защита от финансовых рисков (потеря работы, болезнь);
• оптимизация налогов и использование льгот;
• повышение финансовой дисциплины и грамотности;
• снижение стресса от неопределённости.
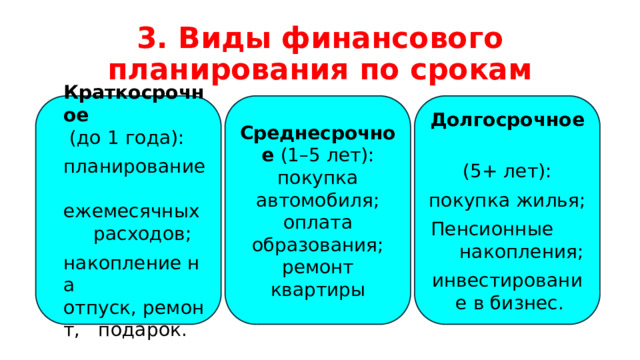
3. Виды финансового планирования по срокам
Краткосрочное (до 1 года):
Среднесрочное (1–5 лет):
Долгосрочное
планирование ежемесячных расходов;
покупка автомобиля;
(5+ лет):
накопление на отпуск, ремонт, подарок.
оплата образования;
покупка жилья;
ремонт квартиры
Пенсионные накопления;
инвестирование в бизнес.
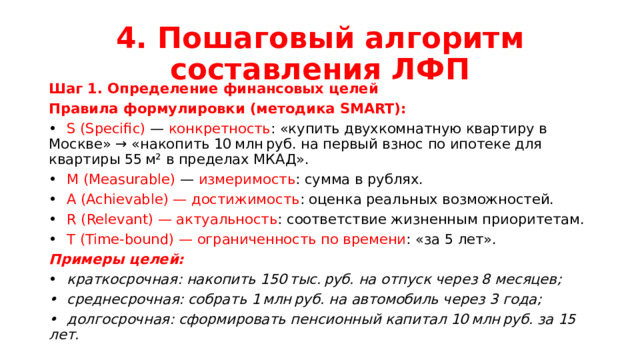
4. Пошаговый алгоритм составления ЛФП
Шаг 1. Определение финансовых целей
Правила формулировки (методика SMART):
• S (Specific) — конкретность : «купить двухкомнатную квартиру в Москве» → «накопить 10 млн руб. на первый взнос по ипотеке для квартиры 55 м² в пределах МКАД».
• M (Measurable) — измеримость : сумма в рублях.
• A (Achievable) — достижимость : оценка реальных возможностей.
• R (Relevant) — актуальность : соответствие жизненным приоритетам.
• T (Time-bound) — ограниченность по времени : «за 5 лет».
Примеры целей:
• краткосрочная: накопить 150 тыс. руб. на отпуск через 8 месяцев;
• среднесрочная: собрать 1 млн руб. на автомобиль через 3 года;
• долгосрочная: сформировать пенсионный капитал 10 млн руб. за 15 лет.
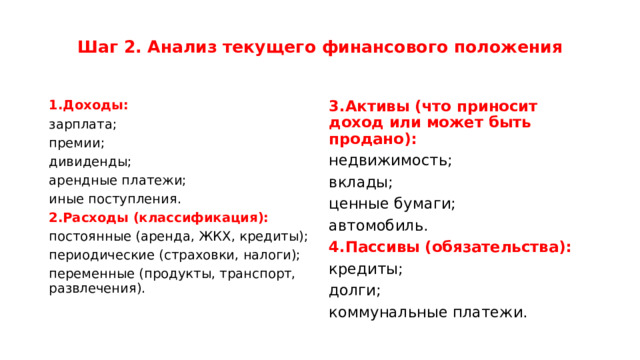
Шаг 2. Анализ текущего финансового положения
1.Доходы:
3.Активы (что приносит доход или может быть продано):
недвижимость;
зарплата;
премии;
вклады;
дивиденды;
ценные бумаги;
арендные платежи;
автомобиль.
иные поступления.
4.Пассивы (обязательства):
кредиты;
2.Расходы (классификация):
постоянные (аренда, ЖКХ, кредиты);
долги;
коммунальные платежи.
периодические (страховки, налоги);
переменные (продукты, транспорт, развлечения).

Шаг 3. Расстановка приоритетов
1. Критерии отбора целей:
срочность (например, оплата обучения через 6 месяцев);
важность (здоровье, жильё);
стоимость.
2. Метод «4 конвертов»:
50 % — обязательные расходы;
20 % — накопления на цели;
20 % — инвестиции;
10 % — развлечения.
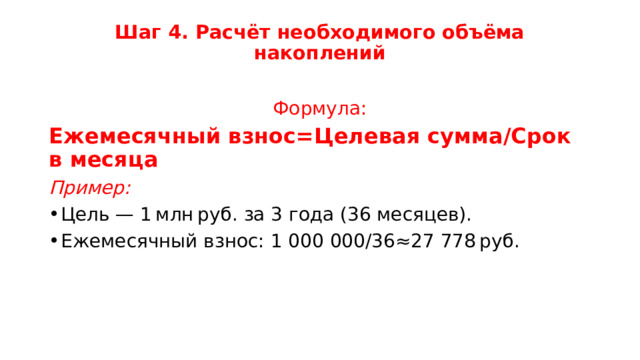
Шаг 4. Расчёт необходимого объёма накоплений
Формула:
Ежемесячный взнос=Целевая сумма/Срок в месяца
Пример:
- Цель — 1 млн руб. за 3 года (36 месяцев).
- Ежемесячный взнос: 1 000 000/36≈27 778 руб.

Шаг 5. Оптимизация доходов и расходов
1. Снижение расходов:
- отмена ненужных подписок;
- закупка продуктов оптом;
- использование кэшбэка и скидок.
2. Увеличение доходов:
- подработка;
- монетизация хобби;
- инвестиции (дивиденды, проценты).

Шаг 6. Выбор финансовых инструментов
1. Для краткосрочных целей (до 3 лет):
- сберегательные счета;
- вклады с возможностью частичного снятия;
- облигации федерального займа (ОФЗ).
2.Для среднесрочных целей (3–7 лет):
- корпоративные облигации;
- ПИФы с умеренным риском.
3.Для долгосрочных целей (7+ лет):
- акции голубых фишек;
- индексные фонды;
- недвижимость ;
- негосударственные пенсионные фонды (НПФ).
Правило: чем дольше срок — тем выше допустимый риск.
Шаг 7. Создание «подушки безопасности»
- Размер: 3–6 месячных расходов.
- Инструмент: вклад с возможностью снятия или накопительный счёт.
- Цель: защита от форс-мажоров (потеря работы, болезнь).
Шаг 8. Контроль и корректировка
1. Периодичность:
- ежемесячный мониторинг доходов/расходов;
- квартальная ревизия инвестиционного портфеля;
- ежегодная корректировка целей.
2. Триггеры для пересмотра плана:
- изменение дохода (+/– 20 %);
- смена работы;
- рождение ребёнка;
- рост инфляции выше ожиданий.
5. Типичные ошибки при составлении ЛФП
1. Нереалистичные сроки (например, накопить 5 млн руб. за год при доходе 100 тыс. руб.).
2. Игнорирование инфляции (цель в 1 млн руб. через 10 лет потеряет покупательную способность).
3. Отсутствие «подушки» (риск сорвать план из за непредвиденных трат).
4. Чрезмерная экономия (приводит к срыву из за чувства лишения).
5. Неиспользование льгот (налоговые вычеты за лечение, обучение, ИИС).
6. Инвестиции без стратегии (покупка акций «на слух»).
6. Инструменты для ведения ЛФП
- Приложения:
Например:
- Monefy;
- ZenMoney;
- CoinKeeper.
2. Таблицы Excel/Google Sheets:
- шаблоны для учёта доходов/расходов;
- калькуляторы накоплений.
3. Банковские сервисы:
- автоматические переводы на накопительные счета;
- аналитика трат.

7. Примеры реализации ЛФП
Пример 1. Краткосрочный план
Цель: отпуск за 200 тыс. руб. через 10 месяцев.
Действия:
- сократить траты на кафе на 15 тыс. руб./мес.;
- открыть вклад под 8 % годовых;
- откладывать 20 тыс. руб./мес.
- Пример 2. Долгосрочный план
• Цель: пенсионный капитал 10 млн руб. за 15 лет.
• Действия:
- инвестировать 30 тыс. руб./мес. в ETF на индекс S&P 500 (ожидаемая доходность 10 % годовых);
- ежегодно увеличивать взносы на 5 %;
- ребалансировать портфель раз в полгода.
8. Ключевые принципы успешного ЛФП
1. Реалистичность: цели должны соответствовать доходам и образу жизни.
2. Гибкость: план корректируется при изменении обстоятельств.
3. Дисциплина : регулярные взносы и учёт трат.
4. Диверсификация: распределение средств между инструментами.
5. Прозрачность : все доходы и расходы фиксируются.
6. Фокус на долгосрочном результате : избегание импульсивных покупок.
Домашнее задание:
Составить личный финансовый план



Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨