

Россия, Иркутск


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Был в сети 01.11.2026 01:25
Кружалин Алексей Михайлович
учитель
 389 787
 35

Местоположение
Специализация
Финансовое право
Категория:
Обществознание
23.09.2026 12:58

Просмотр содержимого документа
«Финансовое право»
Тема урока:
«Финансовое право»
План:
1. Основы финансового права.
2. Налог, сборы, страховые взносы.
3. Основные начала законодательства о налогах и сборах.
4. Участники отношений, регулируемых законодательством о налогах и сборах.
5. Права и обязанности налогоплательщиков.
6. Классификация налогов и сборов.
7. Налоги, уплачиваемые физическими лицами.
8. Ответственность за налоговые правонарушения.

Финансовое право
«Будет справедливо, если подданные оплатят то, чем обеспечивается их собственное благополучие». Фома Аквинский (1225-1274), философ и богослов

Основы финансового права
Финансовое право — это отрасль права, совокупность норм права, регулирующих формирование, распределение и использование денежных фондов (как централизованных — госбюджета, так и децентрализованных — ресурсы предприятий и граждан), чтобы государство могло выполнять свои задачи.

Основы финансового права
Внутри финансового права выделяют подотрасли (например, налоговое право) и институты (например, институт финансового контроля). Источниками финансового права являются законы и иные нормативные акты представительных и исполнительных органов государственной власти, местного самоуправления, органов управления специальной компетенции. В совокупности все эти акты являются финансовым законодательством.
Налог, сборы, страховые взносы
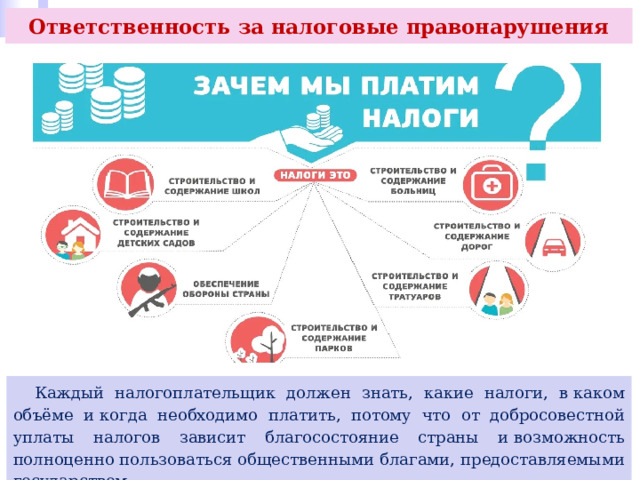
Одним из важнейших признаков государства является исключительное право на установление и сбор налогов. Пополнение бюджета, его статей, направленных на развитие здравоохранения, образования, культуры и спорта, армии, науки и техники, на социальное обеспечение, пенсии и пособия, стипендии и другие меры поддержки от государства, т. е. жизнеобеспечение государства, общества и каждого конкретного человека, — главная задача налоговой политики государства. Для того чтобы система работала, необходимо, чтобы каждый житель государства знал и понимал, какие налоги, в каком объёме он должен платить и как государство распоряжается этими средствами.
Налог, сборы, страховые взносы
Налоговое право — совокупность правовых норм, регулирующих общественные отношения в сфере налогообложения. Главный источник налогового права — Налоговый кодекс Российской Федерации . В России, как и во многих странах, все налоги устанавливаются законом, что позволяет населению через законодательную власть влиять на то, какие налоги собираются и в каком объёме.
Налог, сборы, страховые взносы
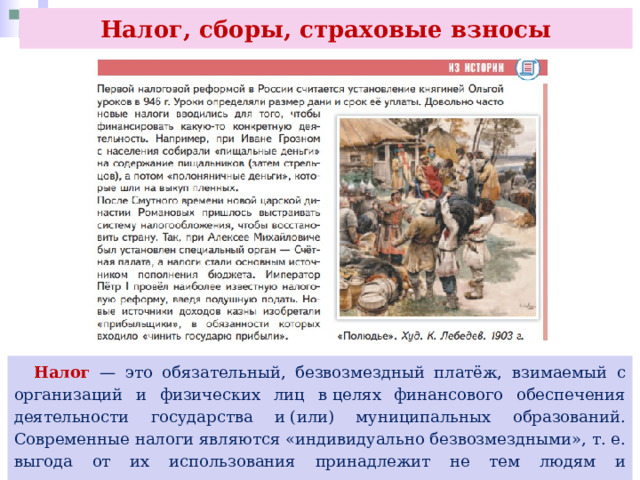
Налог — это обязательный, безвозмездный платёж, взимаемый с организаций и физических лиц в целях финансового обеспечения деятельности государства и (или) муниципальных образований. Современные налоги являются «индивидуально безвозмездными», т. е. выгода от их использования принадлежит не тем людям и организациям, которые их заплатили, а широкому кругу лиц, не определённых заранее.
Налог, сборы, страховые взносы
Сбор представляет собой обязательный взнос, который также взимается с организаций и физических лиц. Например, за регистрацию права собственности, подачу иска в суд.
С организаций и физических лиц взимаются страховые взносы — обязательные платежи на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование.
Налог, сборы, страховые взносы
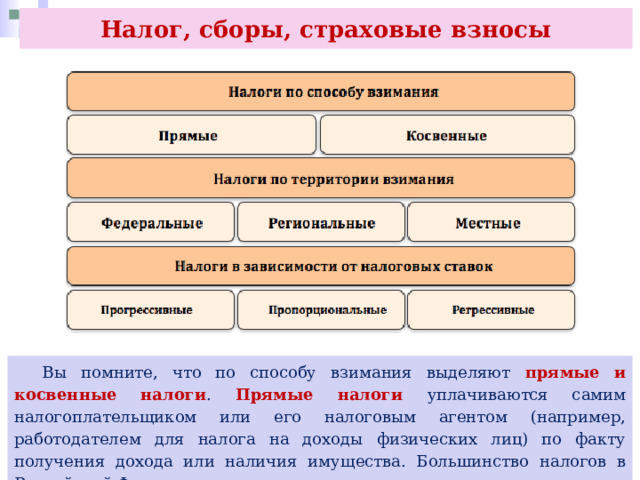
Вы помните, что по способу взимания выделяют прямые и косвенные налоги . Прямые налоги уплачиваются самим налогоплательщиком или его налоговым агентом (например, работодателем для налога на доходы физических лиц) по факту получения дохода или наличия имущества. Большинство налогов в Российской Федерации являются прямыми.

Налог, сборы, страховые взносы
Косвенные налоги уплачиваются потребителем в момент покупки отдельных товаров и услуг как часть их цены. Продавцы вычитают цену косвенного налога из своей выручки и перечисляют государству вместе с другими налогами и обязательными платежами. При этом цену налога они имеют право добавить в цену товара. К косвенным налогам в России относятся налог на добавленную стоимость, акцизы и таможенные пошлины.
Налог, сборы, страховые взносы
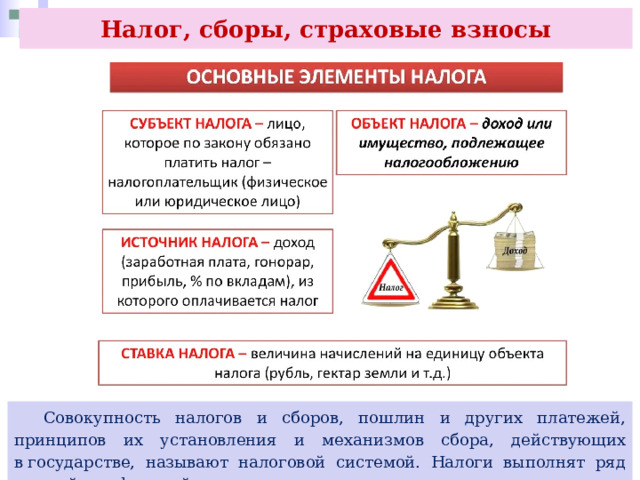
Совокупность налогов и сборов, пошлин и других платежей, принципов их установления и механизмов сбора, действующих в государстве, называют налоговой системой. Налоги выполнят ряд важнейших функций.
Налог, сборы, страховые взносы
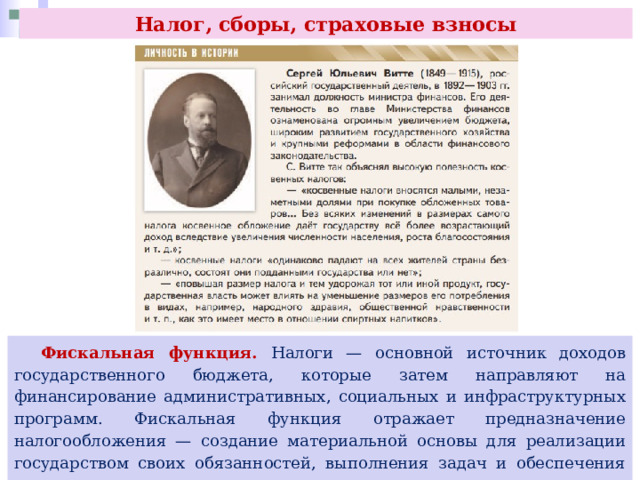
Фискальная функция. Налоги — основной источник доходов государственного бюджета, которые затем направляют на финансирование административных, социальных и инфраструктурных программ. Фискальная функция отражает предназначение налогообложения — создание материальной основы для реализации государством своих обязанностей, выполнения задач и обеспечения деятельности государственных институтов.

Налог, сборы, страховые взносы
Регулирующая функция проявляется через установление раз- личных налоговых ставок, льгот и скидок, которые могут влиять на поведение налогоплательщиков и развитие экономики в целом. Государство может снижать или отменять налоги для тех отраслей или видов деятельности, которые хочет поддержать. Например, в малом бизнесе, сельском хозяйстве и IT-сфере применяются специальные или льготные режимы налогообложения.

Налог, сборы, страховые взносы
Государство повышает налоги на некоторые товары, делая их менее привлекательными. Например, акцизы на сигареты и алкоголь делают их дороже, что должно снизить их потребление. Налоги идут на воспроизводство ресурсов. Например, с этой целью установили налог на добычу полезных ископаемых или за пользование земельными и водными ресурсами. Средства от этих отчислений вкладывают в лесовосстановление, геологическую разведку полезных ископаемых.

Налог, сборы, страховые взносы
Социальная функция , связанная со снижением социального неравенства и перераспределением части доходов, реализуется путём использования прогрессивных ставок налогов, применения налоговых скидок, вычетов, введения акцизов на товары, не являющиеся предметом первой необходимости.

Налог, сборы, страховые взносы
Контрольная функция. Сбор налогов позволяет государству отслеживать своевременность и полноту поступления денег в бюджет, контролировать финансово-хозяйственную деятельность субъектов, обеспечивать обратную связь между налогоплательщиками и государством. Налоговый контроль — важный инструмент противодействия теневой экономике.

Основные начала законодательства о налогах и сборах
Налоговый кодекс Российской Федерации определяет основные начала (принципы) налогообложения.
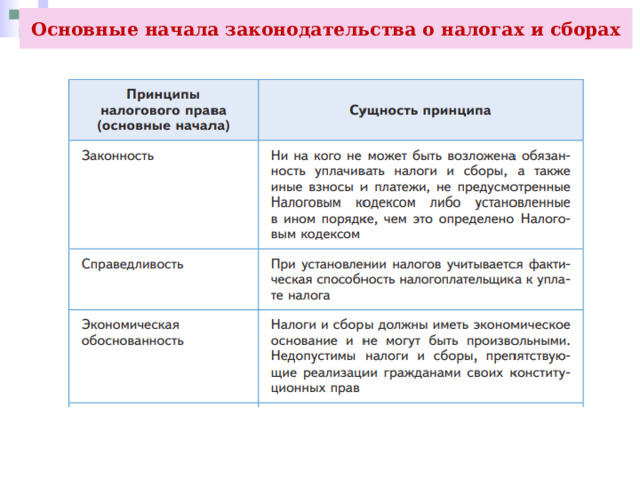
Основные начала законодательства о налогах и сборах
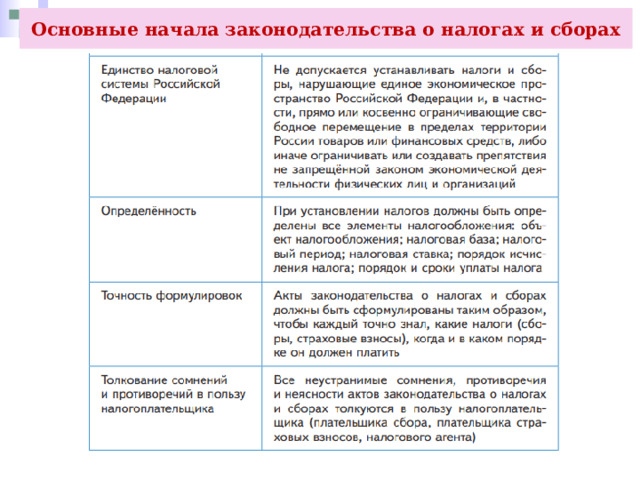
Основные начала законодательства о налогах и сборах
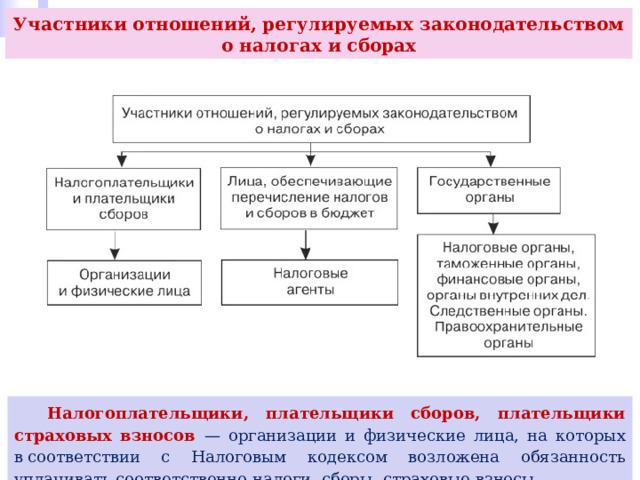
Участники отношений, регулируемых законодательством о налогах и сборах
Налогоплательщики, плательщики сборов, плательщики страховых взносов — организации и физические лица, на которых в соответствии с Налоговым кодексом возложена обязанность уплачивать соответственно налоги, сборы, страховые взносы.
Участники отношений, регулируемых законодательством о налогах и сборах
Налоговые агенты — лица, на которых в соответствии с Налоговым кодексом возложены обязанности по исчислению, удержанию у налогоплательщика и перечислению налогов в бюджетную систему Российской Федерации. Это работодатели, банки и другие финансовые компании, организаторы лотерей и розыгрышей.
Участники отношений, регулируемых законодательством о налогах и сборах
Налоговые органы — единая централизованная система контроля за соблюдением законодательства о налогах и сборах. В указанную систему входят Федеральная налоговая служба России и её территориальные органы. Таможенные органы пользуются правами и несут обязанности налоговых органов по взиманию налогов при перемещении товаров через таможенную границу Таможенного союза.

Права и обязанности налогоплательщиков
К правам налогоплательщика относятся право на получение от налоговых органов бесплатной информации по вопросам налогообложения, на получение форм на- логовой отчётности и разъяснения по их заполнению, важнейшие права на использование налоговых льгот и на- логовых вычетов, на специальный налоговый режим, на отсрочку, рассрочку или инвестиционный налоговый кредит, своевременный возврат или зачёт сумм излишне уплаченных либо излишне взысканных налогов, пени, штрафов.
Права и обязанности налогоплательщиков
Для налогоплательщиков очень важны права присутствовать при проведении выездной налоговой проверки и на соблюдение и сохранение налоговой тайны, на судебную защиту своих прав и др.

Права и обязанности налогоплательщиков
Налогоплательщики обязаны: своевременно и в полном объёме уплачивать налоги и сборы; встать на учёт в налоговых органах; вести в установленном порядке учёт своих доходов (расходов) и объектов налогообложения; предоставлять в налоговый орган налоговые декларации; предоставлять в налоговые органы доку- менты, необходимые для исчисления и уплаты налогов; выполнять законные требования налогового органа об устранении выявленных нарушений законодательства о налогах; в течение 5 лет обеспечивать сохранность данных бухгалтерского и налогового учёта и других документов.

Классификация налогов и сборов
В Российской Федерации устанавливаются следующие виды налогов и сборов: федеральные, региональные и местные .

Классификация налогов и сборов
Разные по уровню налоговой системы налоги не обязательно направляются в бюджет такого же уровня. Например, федеральный налог на доходы физических лиц (НДФЛ) поступает в основном в региональные и местные бюджеты. При этом определённый процент НДФЛ остаётся в федеральном бюджете для финансирования общенациональных программ, а распределение остальных средств между регионами регулируется законодательством с учётом их социально-экономических особенностей.
Классификация налогов и сборов
Налоговый кодекс Российской Федерации устанавливает основные параметры всех налогов и сборов. При этом федеральные налоги собираются по единым правилам и ставкам на всей территории России, а для региональных и местных налогов могут предусматриваться меньшие ставки или более широкий перечень льгот. Большая часть налогов в России — федеральные и облагают доходы юридических лиц.
Налоги, уплачиваемые физическими лицами
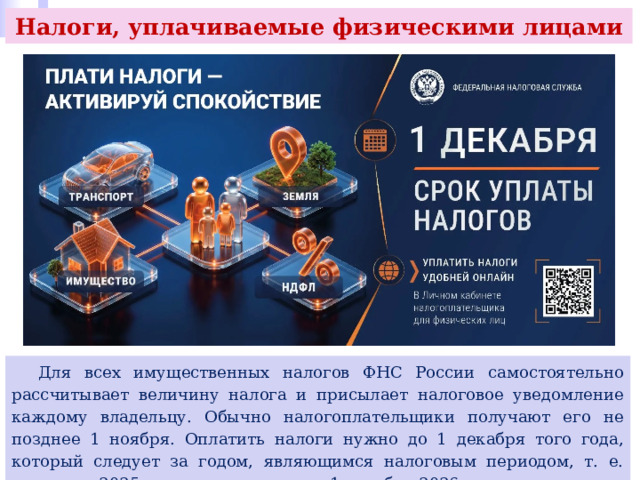
Граждане России платят 4 вида личных налогов: федеральный НДФЛ, региональный транспортный налог и два налога местного уровня — налог на имущество физических лиц и земельный налог.
Налоги, уплачиваемые физическими лицами
Налог на доходы физических лиц (НДФЛ) — основной налог, который платят жители нашей страны. Им облагаются все трудовые доходы, а также 4 типа нетрудовых доходов — от продажи имущества, от сдачи имущества в аренду, от финансовых операций, а также некоторые выигрыши и подарки. Не подлежат налогообложению суммы, полученные в виде страховой пенсии, алиментов на содержание несовершеннолетних детей, вознаграждения донору за сданную кровь, премии, присуждённые Президентом Российской Федерации и др.
Налоги, уплачиваемые физическими лицами
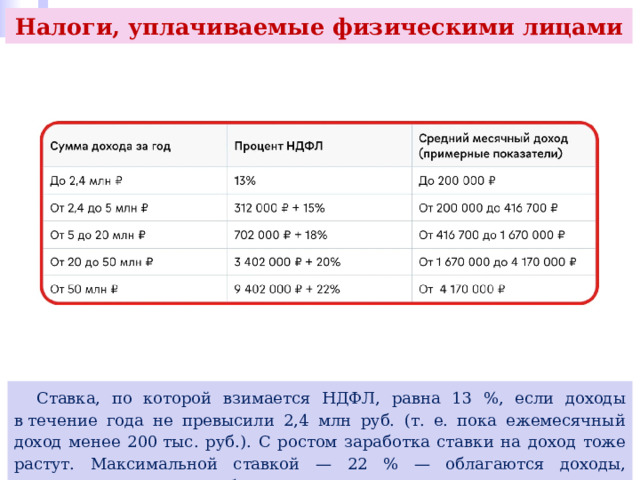
Ставка, по которой взимается НДФЛ, равна 13 %, если доходы в течение года не превысили 2,4 млн руб. (т. е. пока ежемесячный доход менее 200 тыс. руб.). С ростом заработка ставки на доход тоже растут. Максимальной ставкой — 22 % — облагаются доходы, превышающие 50 млн руб. за год.
Налоги, уплачиваемые физическими лицами
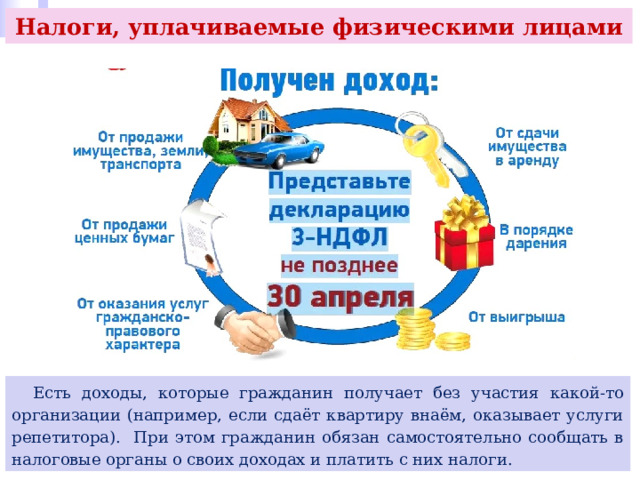
Есть доходы, которые гражданин получает без участия какой-то организации (например, если сдаёт квартиру внаём, оказывает услуги репетитора). При этом гражданин обязан самостоятельно сообщать в налоговые органы о своих доходах и платить с них налоги.

Налоги, уплачиваемые физическими лицами
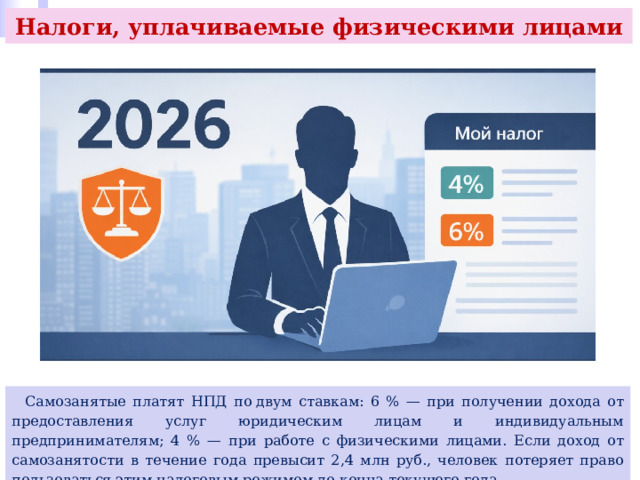
До 31 декабря 2028 г. в рамках эксперимента в Российской Федерации действует налог на профессиональный доход (НПД) для самозанятых. Это специальный налоговый режим. Он доступен физическим лицам, в том числе индивидуальным предпринимателям, которые сами производят товары и оказывают услуги без наёмных работников.
Налоги, уплачиваемые физическими лицами
Самозанятые платят НПД по двум ставкам: 6 % — при получении дохода от предоставления услуг юридическим лицам и индивидуальным предпринимателям; 4 % — при работе с физическими лицами. Если доход от самозанятости в течение года превысит 2,4 млн руб., человек потеряет право пользоваться этим налоговым режимом до конца текущего года.
Налоги, уплачиваемые физическими лицами
Транспортным налогом облагаются все транспортные средства, для которых нужна государственная регистрация: автомобили и автобусы, мотоциклы и мотороллеры, самолёты и вертолёты и др.
Налоги, уплачиваемые физическими лицами
Налог на имущество физических лиц взимается с владельцев недвижимости, не являющейся землёй. Это жилые дома (включая дачи и садовые домики), жилые помещения (квартиры, комнаты), гаражи и машиноместа, иные здания, строения, сооружения, помещения, в том числе недостроенные. Земельный налог взимается с принадлежащих гражданам земельных участков.
Налоги, уплачиваемые физическими лицами
Для всех имущественных налогов ФНС России самостоятельно рассчитывает величину налога и присылает налоговое уведомление каждому владельцу. Обычно налогоплательщики получают его не позднее 1 ноября. Оплатить налоги нужно до 1 декабря того года, который следует за годом, являющимся налоговым периодом, т. е. налоги за 2025 г. нужно уплатить до 1 декабря 2026 г.
Ответственность за налоговые правонарушения
Налоговым правонарушением признаётся виновно совершённое противоправное (в нарушение законодательства о налогах и сборах) деяние (действие или бездействие) налогоплательщика, плательщика страховых взносов, налогового агента и иных лиц, за которое Налоговым кодексом Российской Федерации установлена ответственность. За налоговые правонарушения в России предусмотрена налоговая, административная и уголовная ответственность. Вид ответственности зависит от тяжести нарушения, размера ущерба и наличия умысла.
Ответственность за налоговые правонарушения
Налоговая ответственность выражается в виде штрафов, которые взыскиваются без судебного разбирательства. Физические лица несут налоговую ответственность с 16 лет.
Самыми распространёнными налоговыми правонарушениями являются неуплата или несвоевременная уплата налогов, а также нарушение порядка постановки на учёт в налоговый орган, непредставление налоговой декларации и иных обязательных сведений или нарушение иных обязанностей налогоплательщика, рассмотренных нами ранее.

Ответственность за налоговые правонарушения
К административной ответственности (предупреждение или административный штраф) могут быть привлечены только должностные лица, которые нарушили закон в результате неисполнения или ненадлежащего исполнения своих служебных обязанностей (например, за нарушение срока предоставления сведений об открытии и о закрытии счёта в банке или иной кредитной организации, налоговой декларации (расчёта по страховым взносам)). Физические лица (в том числе имеющие статус ИП) к административной ответственности за налоговые правонарушения не привлекаются.
Ответственность за налоговые правонарушения
Уголовная ответственность (штраф, принудительные работы, арест, лишение свободы на определённый срок и т. д.) на- ступает при наличии крупного или особо крупного размера ущерба. Например, за уклонение физического лица от уплаты налогов в крупном размере (сумма сокрытых за 3 года налогов более 2,7 млн руб.), особо крупном размере (сокрыто более 13,5 млн руб. налогов за 3 года) или за неисполнение обязанностей налогового агента в особо крупном размере (от 15 млн руб. за 3 года).
Ответственность за налоговые правонарушения
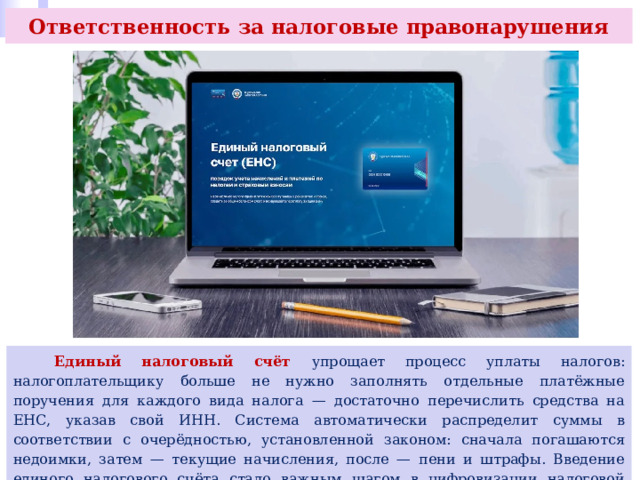
С 2023 г. у каждого налогоплательщика в России открыт единый налоговый счёт. Все деньги на уплату налогов поступают на этот счёт и автоматически направляются на погашение имеющихся задолженностей по налогам, а если есть — ещё и по пеням и штрафам.
Ответственность за налоговые правонарушения
Каждый налогоплательщик должен знать, какие налоги, в каком объёме и когда необходимо платить, потому что от добросовестной уплаты налогов зависит благосостояние страны и возможность полноценно пользоваться общественными благами, предоставляемыми государством.
Ответственность за налоговые правонарушения
Единый налоговый счёт упрощает процесс уплаты налогов: налогоплательщику больше не нужно заполнять отдельные платёжные поручения для каждого вида налога — достаточно перечислить средства на ЕНС, указав свой ИНН. Система автоматически распределит суммы в соответствии с очерёдностью, установленной законом: сначала погашаются недоимки, затем — текущие начисления, после — пени и штрафы. Введение единого налогового счёта стало важным шагом в цифровизации налоговой системы России.
Подведём итоги
- Какие правоотношения регулирует финансовое право?
2. Что такое налог, сбор, страховые взносы?
3. Каковы важнейшие функции налогов?
4. Что является источником налогового права в Российской Федерации? Каковы основные начала законодательства о налогах и сборах?
5. Назовите участников отношений, регулируемых законодательством о налогах и сборах.
6. Каковы основные права и обязанности налогоплательщиков?
7. Какие виды налогов и сборов установлены в Российской Федерации?
8. Какие налоги уплачивают физические лица?
9. Какие виды юридической ответственности предусмотрены за налоговые правонарушения?
Вебинар для учителей
🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨